风动和电动工具制造市场前景及投资研究报告
风动和电动工具作为现代工业生产和日常维修不可或缺的工具,广泛应用于机械制造、汽车维修、建筑施工、航空航天、船舶制造以及家庭DIY等领域。随着全球制造业的持续发展和技术的不断进步,风动和电动工具市场呈现出稳步增长的态势。本报告旨在全面分析风动和电动工具制造行业的市场现状、发展趋势、竞争格局及投资机会,为投资者和行业从业者提供决策参考。
一、行业概述
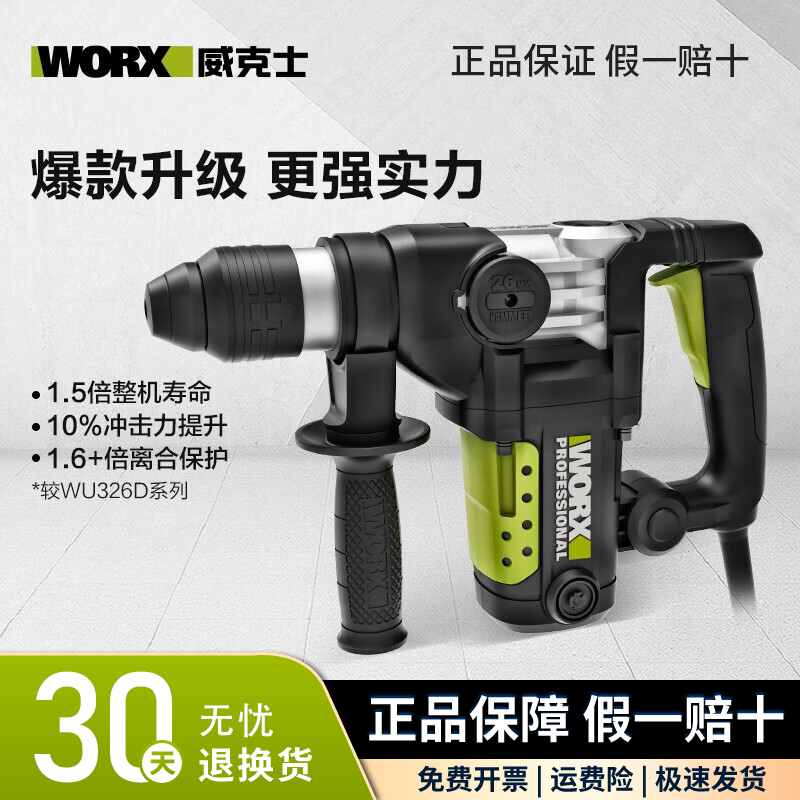
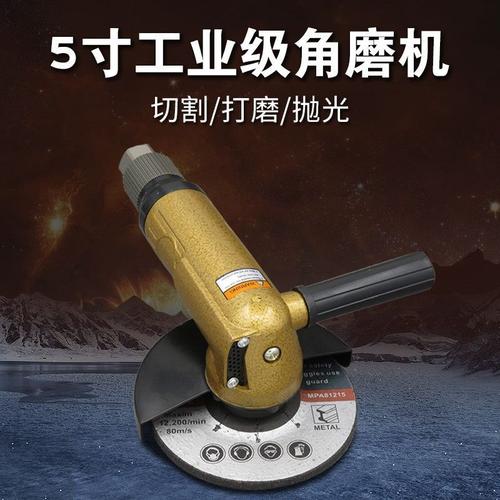
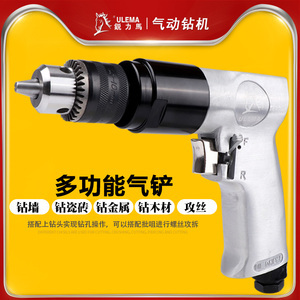
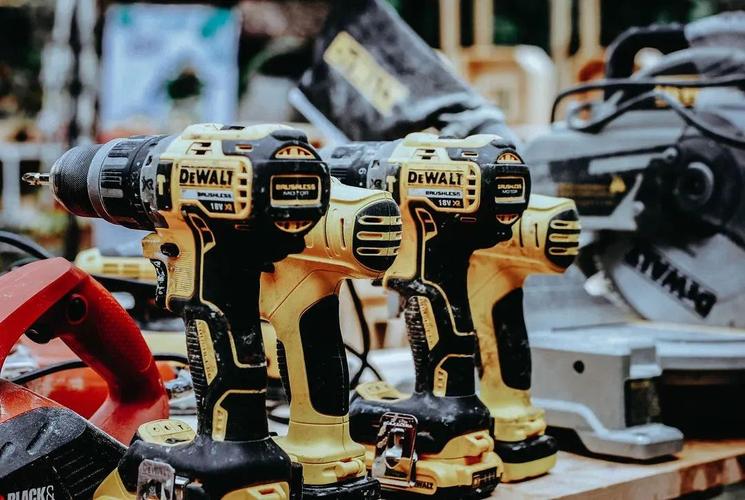
风动工具是以压缩空气为动力,通过气动马达驱动工作部件进行作业的工具,常见的有气动扳手、气动打磨机、气动钉枪等。电动工具则以电力为动力,包括电钻、角磨机、电锯、电锤等。两者各有优势:风动工具具有重量轻、输出力矩大、安全性高(无电火花)、可长时间连续工作等特点,特别适合在易燃易爆、潮湿等特殊环境中使用;电动工具则具有能效高、便携性好、使用成本低等优势,随着锂电池技术的发展,无线电动工具的市场份额快速增长。
二、市场规模与增长趋势
根据行业统计,全球风动和电动工具市场规模在2023年约为500亿美元,预计到2030年将超过800亿美元,年均复合增长率(CAGR)约为5%-6%。其中,电动工具占据主导地位,市场份额约70%,风动工具约占30%。区域分布上,北美、欧洲和亚太是主要市场,亚太地区尤其是中国、印度和东南亚国家因制造业转移和基础设施建设加快,成为增长最快的市场。
中国市场方面,随着“中国制造2025”战略的推进和制造业转型升级,风动和电动工具需求持续增长。2023年中国市场规模约为1500亿元人民币,预计未来五年将保持6%-8%的年增长率。驱动因素包括:汽车保有量增加带来的维修需求、建筑装修行业的持续发展、DIY文化兴起以及工业自动化水平提升。
三、市场驱动因素与挑战
驱动因素:
- 全球制造业复苏与固定资产投资增长,拉动工业级工具需求。
- 技术创新推动产品升级,如无刷电机、锂电池技术、智能控制等,提升了产品性能和用户体验。
- 电商渠道的普及降低了销售成本,扩大了市场覆盖,尤其是DIY家用工具市场。
- 安全环保法规趋严,促进风动工具在特定领域的应用。
主要挑战:
- 原材料价格波动,尤其是钢材、铜、铝等金属价格影响制造成本。
- 行业竞争激烈,中低端市场同质化严重,价格战频发。
- 技术壁垒较高,高端市场仍被国际品牌主导,国内企业需加强研发。
- 贸易摩擦和汇率波动对出口业务带来不确定性。
四、竞争格局
全球风动和电动工具市场集中度较高,主要企业包括史丹利百得(Stanley Black & Decker)、博世(Bosch)、牧田(Makita)、Techtronic Industries(TTI)等,这些企业凭借品牌、技术和渠道优势占据高端市场。国内企业如泉峰控股、格力博、锐奇股份等在中低端市场具有较强竞争力,并逐步向高端渗透。风动工具领域,阿特拉斯·科普柯(Atlas Copco)、英格索兰(Ingersoll Rand)等占据主导地位。
五、技术发展趋势
- 无刷电机技术:提高效率、延长寿命,成为电动工具主流方向。
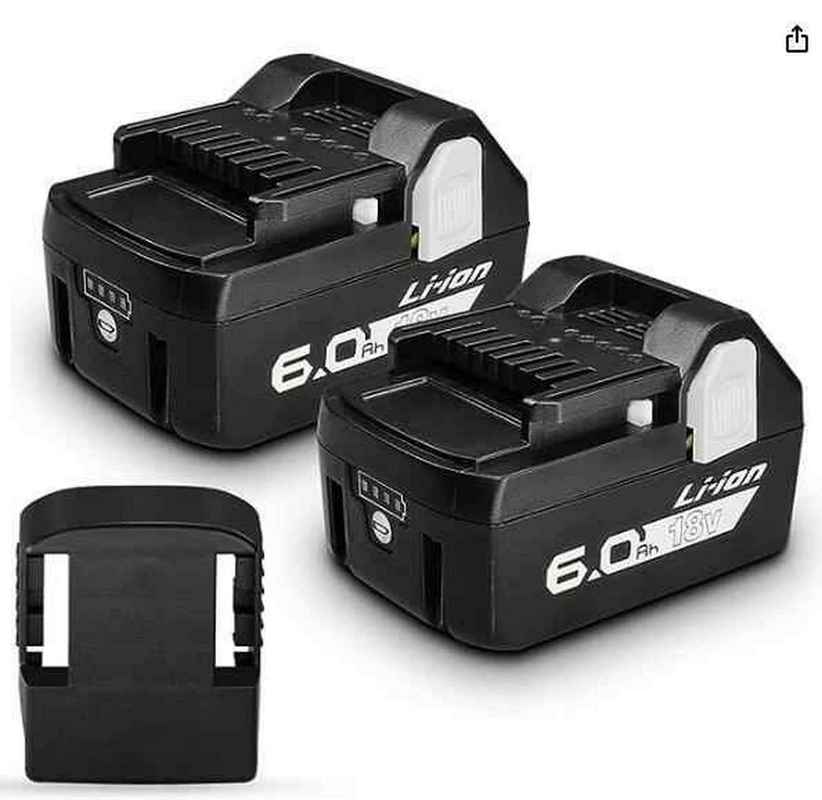
- 锂电池技术:高能量密度电池推动无线工具普及,快充技术提升用户体验。
- 智能化:集成传感器和物联网技术,实现工具状态监测、故障诊断和远程管理。
- 人机工程学设计:减轻重量、降低噪音和振动,提升操作舒适性。
- 环保化:减少有害材料使用,提高能效,符合可持续发展要求。
六、投资机会与风险
投资机会:
- 高端电动工具及核心零部件(如无刷电机、锂电池包)领域,技术门槛高、利润空间大。
- 专业级风动工具在汽车维修、航空航天等细分市场的应用拓展。
- 智能化工具及工具管理系统,满足工业4.0需求。
- 跨境电商渠道品牌建设,抓住全球DIY市场增长机遇。
- 新兴市场本土化生产与销售,降低成本并快速响应市场需求。
投资风险:
- 技术迭代风险:研发投入不足可能导致产品落后。
- 市场波动风险:宏观经济下行影响需求。
- 知识产权风险:出海面临专利诉讼。
- 汇率风险:出口业务受汇率波动影响。
- 环保政策风险:更严格的环保法规可能增加成本。
七、结论与建议
风动和电动工具制造行业市场前景广阔,技术创新和消费升级是主要驱动力。投资者应重点关注具备自主研发能力、品牌渠道优势及国际化布局的企业。建议企业加大研发投入,突破核心技术,提升产品附加值;同时加强品牌建设,拓展电商渠道,并关注新兴市场机会。风险方面,需密切关注原材料价格、贸易政策及汇率变化,做好风险对冲。行业长期增长趋势明确,适时布局优质标的可获得良好回报。
如若转载,请注明出处:http://www.sxlhzdh.com/product/34.html
更新时间:2026-11-11 14:38:06